Рынок кофе
В октябре предложение кофе росло, но запасы арабики сокращались. Разбираем колебания цен, начало урожая во Вьетнаме и итоги месяца для закупщиков.
В октябре предложение зелёного кофе увеличивалось, но рынки арабики и робусты реагировали по-разному. Робуста дешевела на фоне роста запасов и начала нового урожая во Вьетнаме. Арабика пережила несколько подъёмов, а к концу месяца вернулась примерно к уровню начала октября.
Арабика: колебания вместо устойчивого снижения
В начале октября декабрьский контракт ICE на арабику находился около 288 центов за фунт. В течение месяца котировки поднимались выше 300 центов, к середине октября составляли около 295, а к концу месяца - около 285 центов за фунт. Поэтому итог октября для арабики - прежде всего волатильность: снижение в конце месяца не означает, что цены непрерывно падали все четыре недели.
Давление усиливали увеличение поставок из Бразилии и ослабление бразильского реала. При более слабой местной валюте продажа кофе за доллары становится привлекательнее для производителей и экспортёров, что может ускорять выход зерна на рынок.
Запасы арабики так и не восстановились
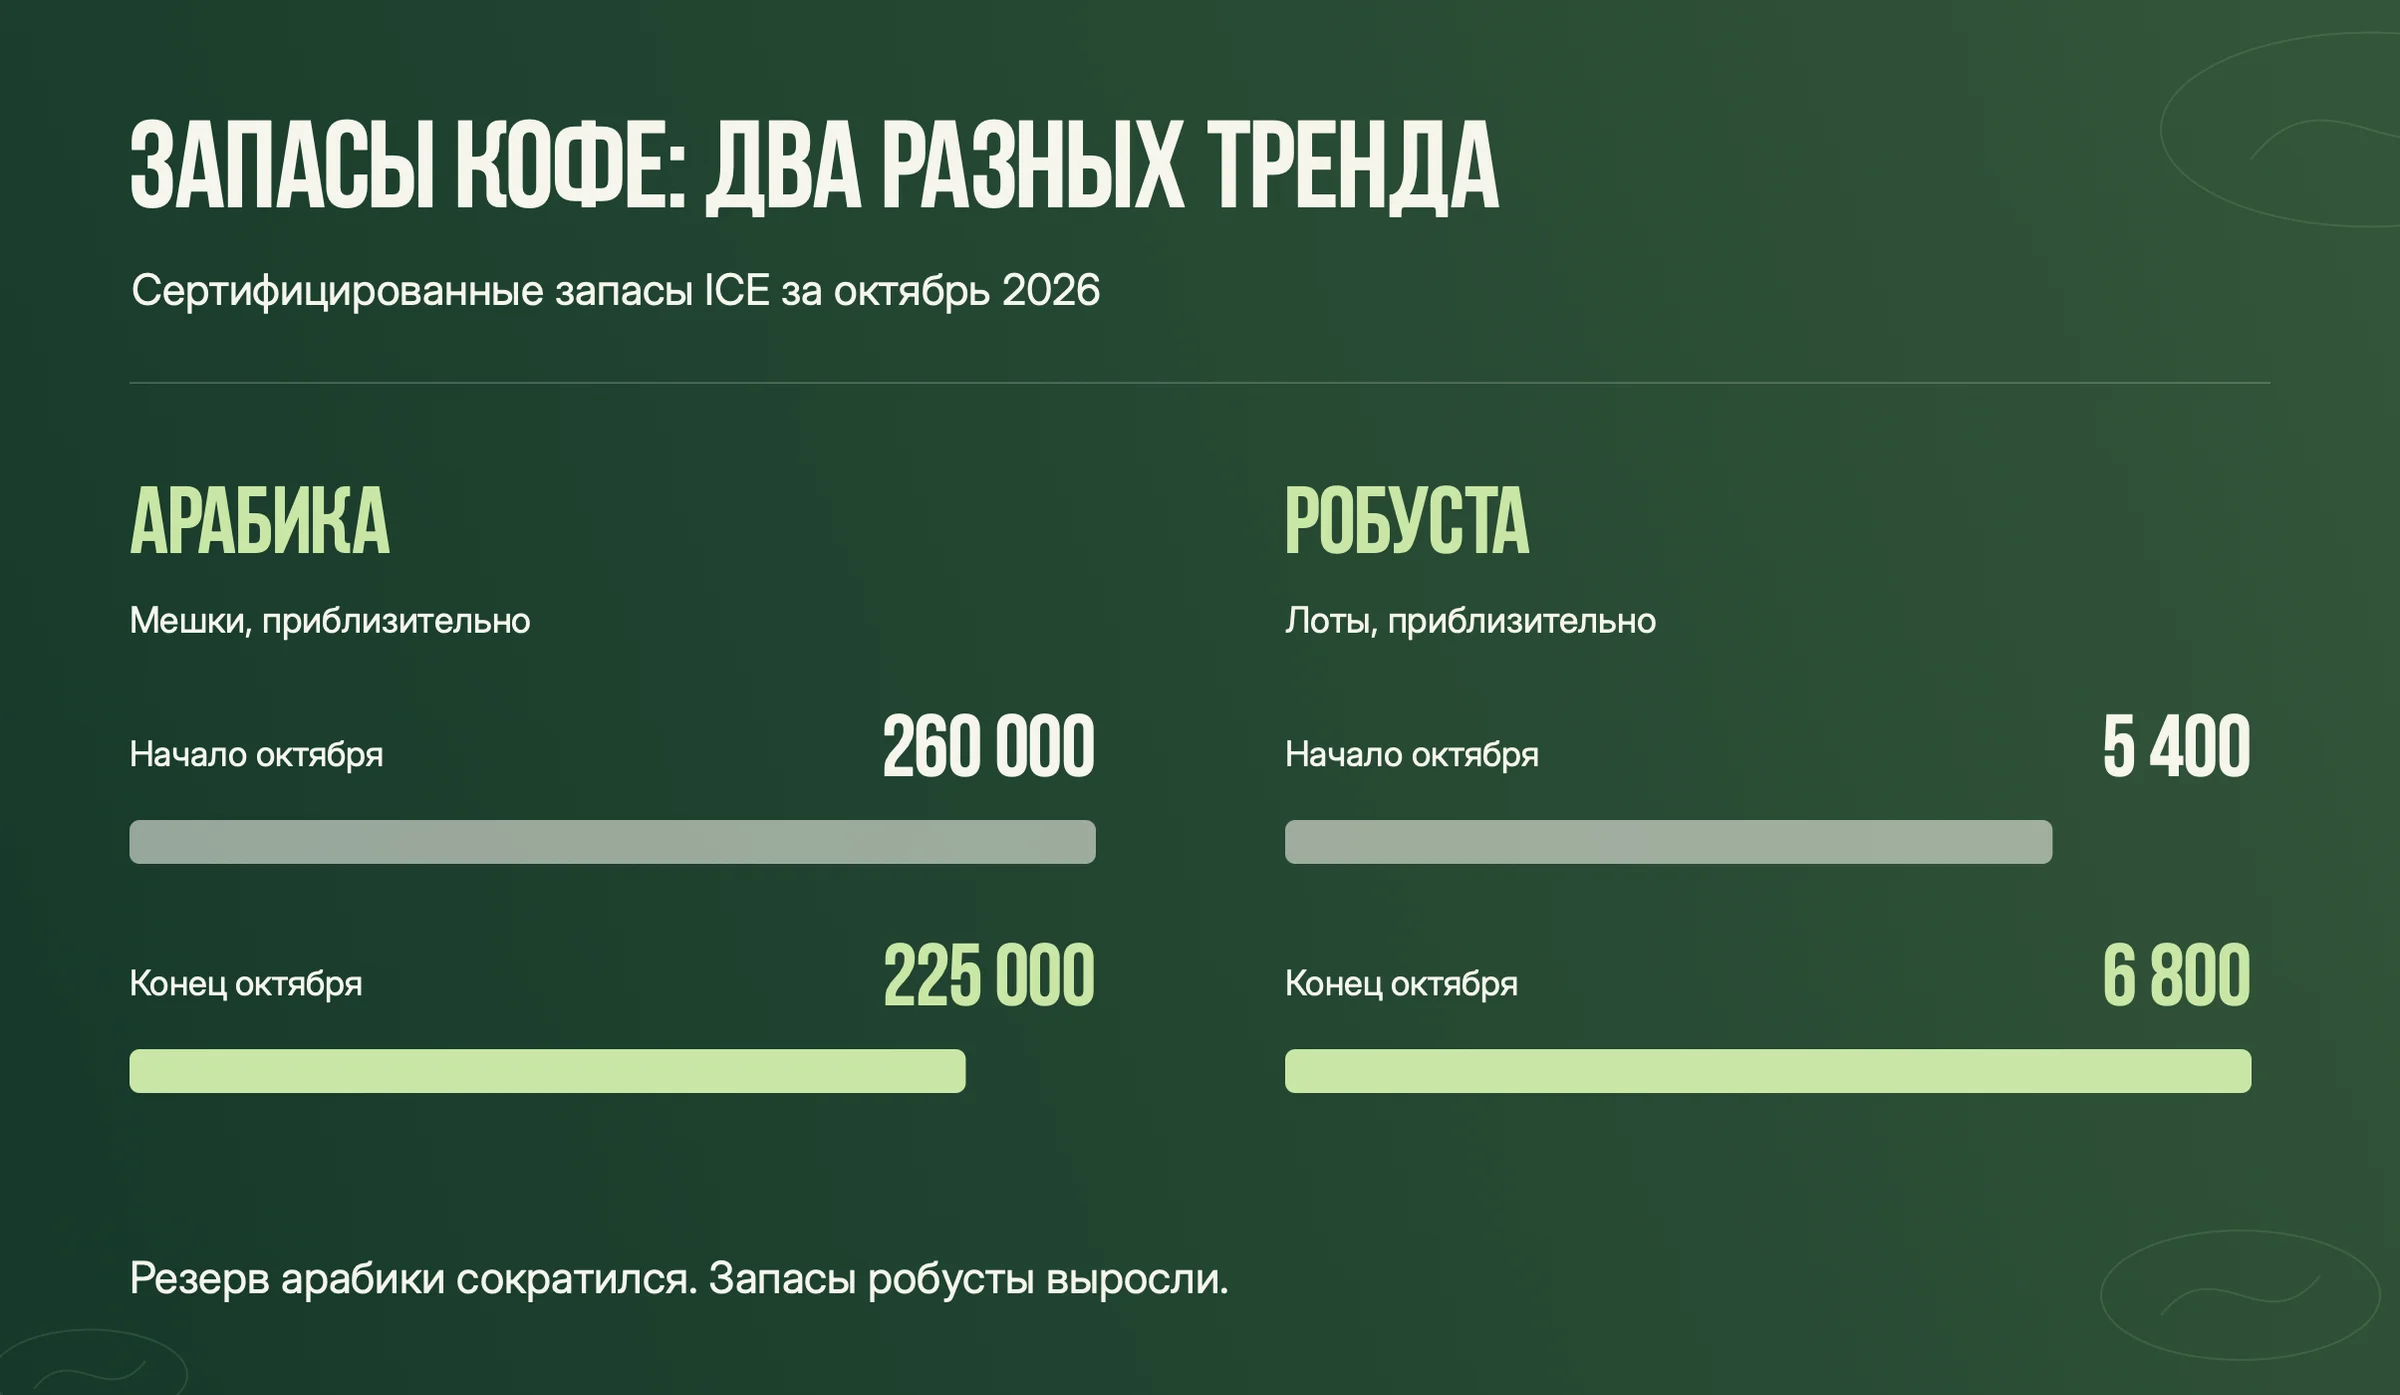
Сертифицированные запасы арабики ICE сократились примерно с 260 тыс. мешков в начале октября до 225 тыс. к концу месяца. Рост предложения ещё не превратился в устойчивое пополнение биржевого резерва.
Около 44 тыс. мешков бразильской арабики ожидали проверки для сертификации. Они смогут увеличить запас, если пройдут инспекцию, но пока не входят в него. Небольшой резерв сохраняет чувствительность рынка к задержкам поставок и погодным новостям.
Бразилия: больше зерна выходит на экспорт
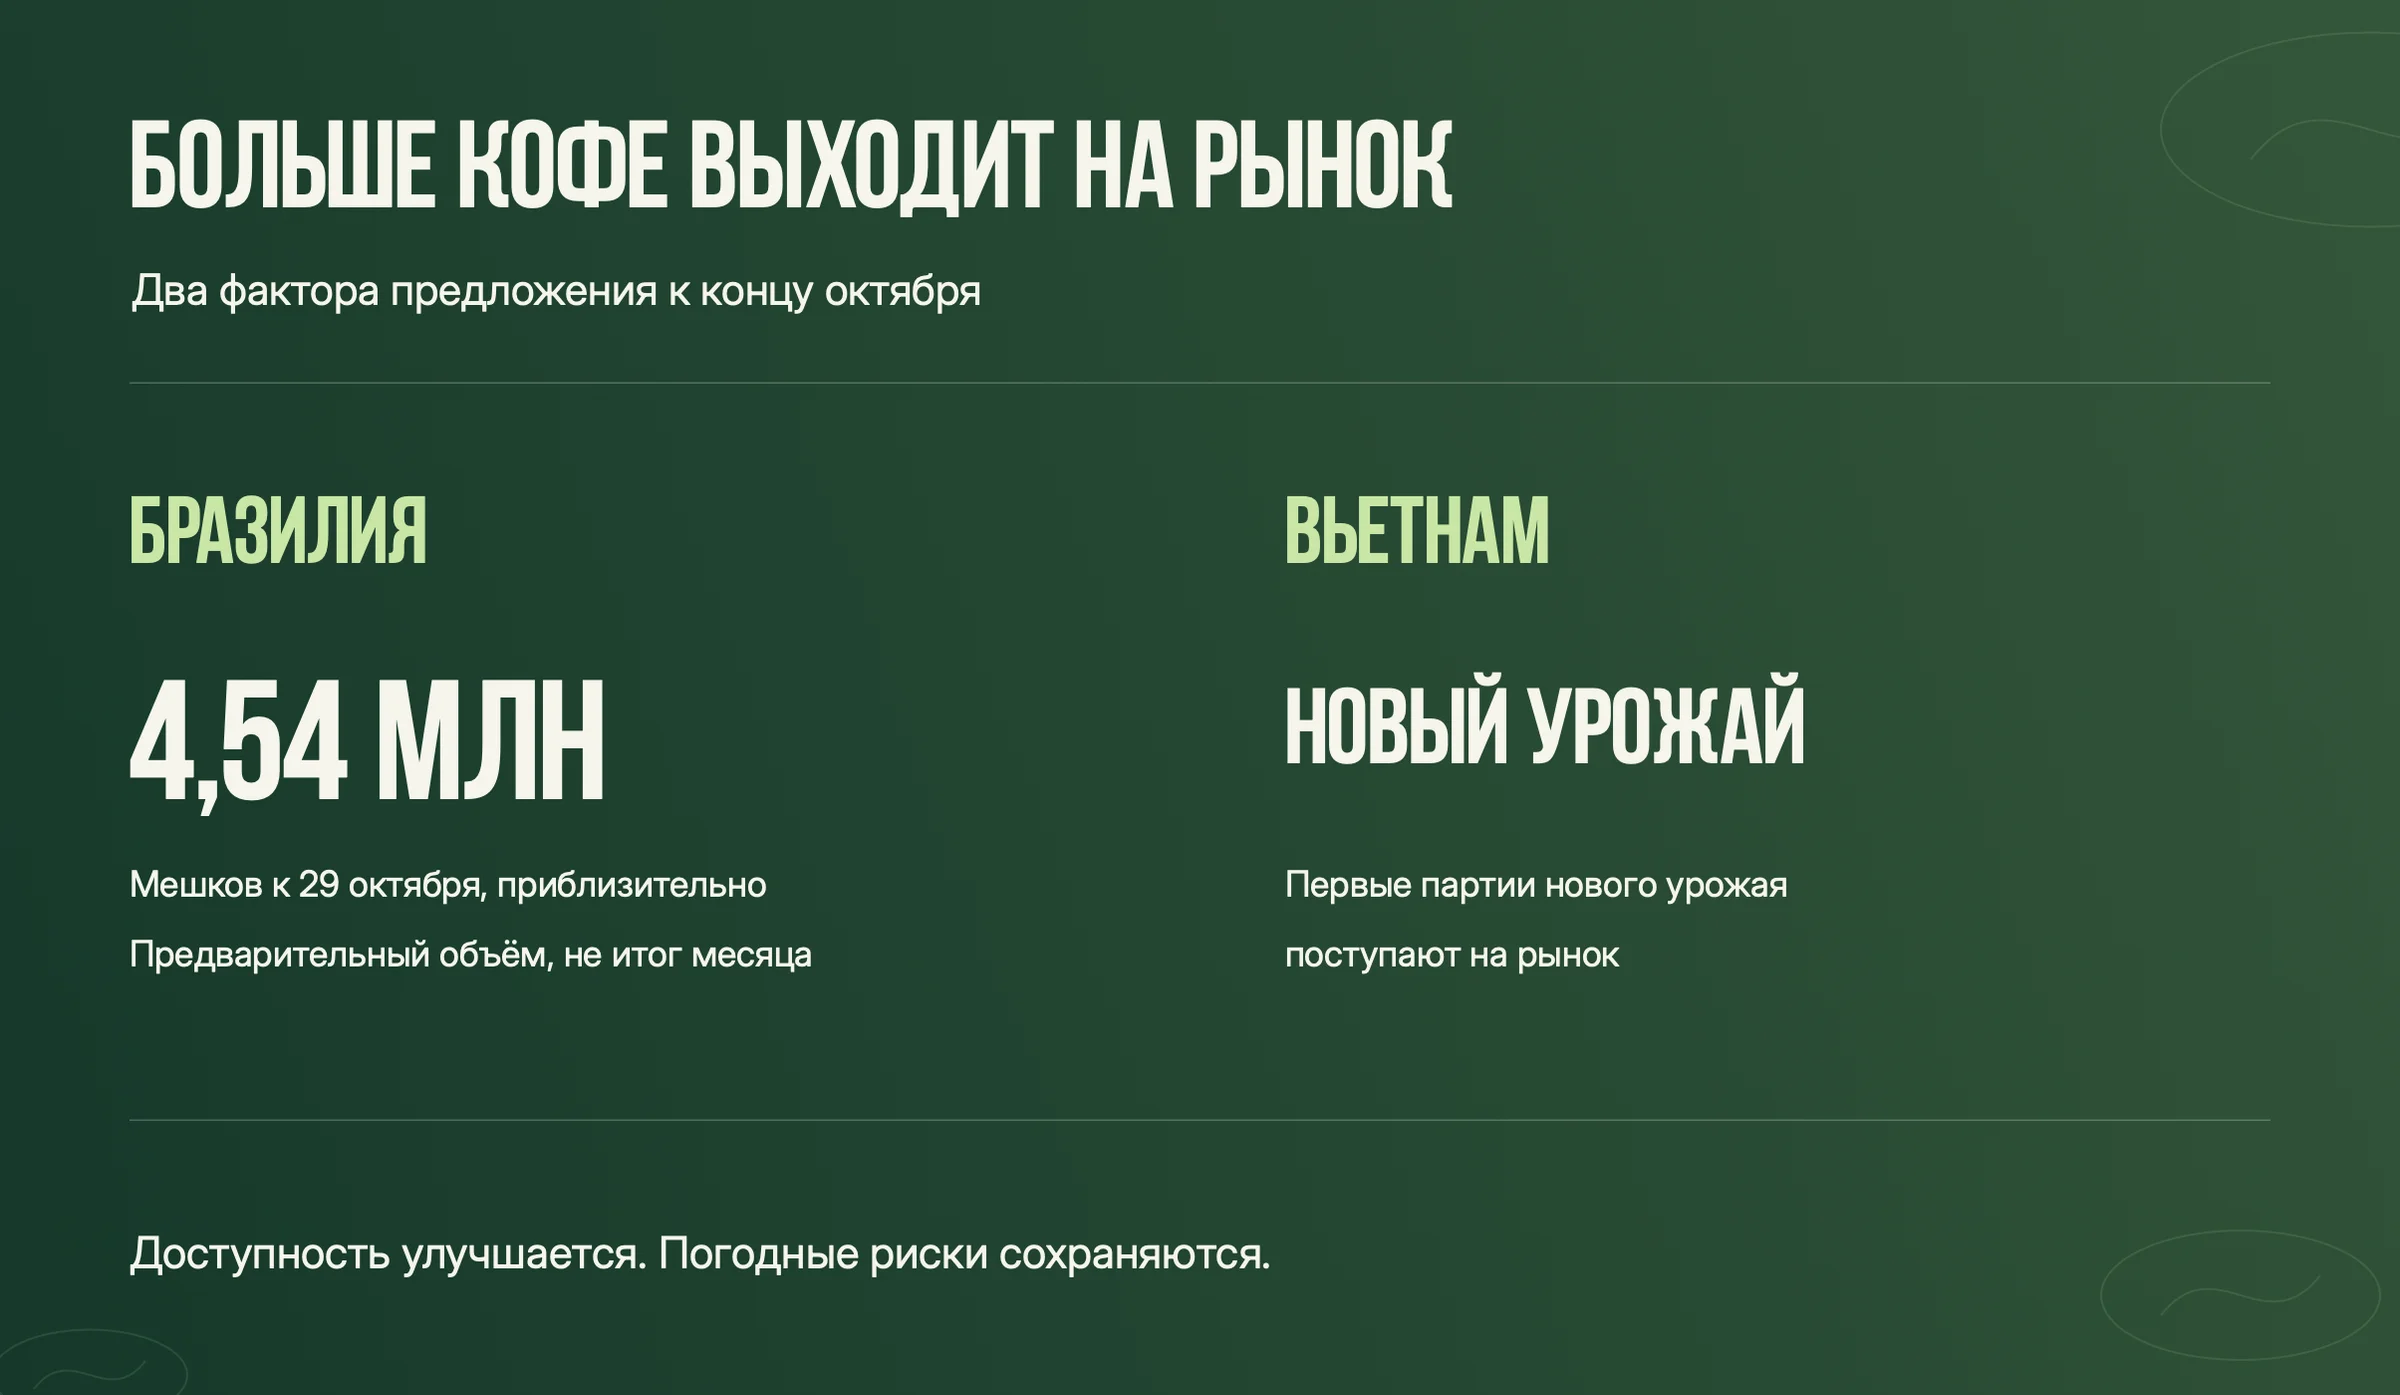
К концу октября в данных по отгрузкам Бразилии фигурировало около 4,54 млн мешков. Это предварительный объём по состоянию на 29 октября, а не окончательный результат месяца. Для рынка важен сам рост потока кофе к покупателям: он ослабляет опасения по поводу ближайших поставок.
Погода также поддерживала ожидания предложения. В начале месяца внимание было сосредоточено на дождях после цветения, а к концу октября отмечались в целом благоприятные условия и хорошее формирование завязей в большинстве регионов. Это относится к следующему урожаю и не гарантирует его итоговый объём.
Робуста: запас увеличивается, новый урожай начинается
На рынке робусты улучшение предложения проявилось заметнее. Сертифицированные запасы ICE выросли примерно с 5 400 до 6 800 лотов за октябрь. Во Вьетнаме начался сбор нового урожая, и первые партии стали поступать на рынок, хотя продажи фермеров на старте оставались сдержанными.
В начале октября ноябрьский контракт на робусту находился около 3 450 долларов за тонну, в середине месяца - около 3 325. К концу месяца ориентиром стал уже январский контракт - около 3 176 долларов за тонну. Эти значения показывают ослабление ценового фона, но из-за смены контракта их нельзя использовать для точного расчёта падения за месяц.
Что октябрь изменил для покупателей
Главный результат месяца - предложение стало доступнее, особенно на рынке робусты, но устойчивость поставок по-прежнему зависит от происхождения и качества кофе. В Колумбии предложение мытой арабики оставалось более ограниченным, чем в Бразилии. Эль-Ниньо сохранялся как риск для следующих урожаев, особенно во Вьетнаме в сухой сезон.
При планировании закупок полезно сопоставлять биржевые котировки с ценой конкретного лота, сроком его отгрузки и доступным объёмом. Низкие запасы арабики означают, что улучшение общей картины пока не исключает резких колебаний цен.
Контекст начала месяца - в предыдущем обзоре рынка. Сравнить происхождения и характеристики зерна можно в каталоге Green Coffee Hub.
На основе аналитических обзоров Central Coffee Roasting (CCR).